
Всичко за регистрация по чл. 97а от ЗДДС

Регистрация по чл. 97а от ЗДДС - при заплащането на фактури от чужбина - Google, Facebook, Shopify, Etsy, Upwork, Freelancer, Envato, Fiverr, GoDaddy и др. хостинг и домейн компании.
Задължението за регистрация възниква не по-късно от 7 дни преди датата на възникване на данъчното събитие на доставката.
На основание чл. 178 от ЗДДС в случай на неподаване на заявление за регистрация, подаване със закъснение или невярна информация, данъчно задълженото лице подлежи на наказание с глоба или имуществена санкция в размер от 500 лв. до 5000 лв. За повторно или системно нарушение наказанията са в пъти по-големи.
След проверка, данъчното лице вероятно ще дължи и размера на неначисления данък за получената доставка на услуга, който се определя по реда на чл. 102 от ЗДДС, като за неначисления данък, лицето ще подлежи на наказание с глоба или имуществена санкция на основание чл. 180а от закона.
Внимание: Счетоводството на дружеството регистрирано по чл. 97а се осчетоводява, както останалите регистрации по ДДС. Необходимост от извършване на счетоводни операции и подаване на ДДС декларация всеки месец до 14-то число.
От 1 юли 2021 г. правилата за ДДС относно трансграничните дейности на потребителския пазар (B2C) в електронната търговия се променят. Обосновката за тези промени е преодоляване на пречките пред трансграничните продажби онлайн и справяне с предизвикателствата, произтичащи от режимите на ДДС при дистанционните продажби на стоки и за вноса на пратки с ниска стойност. - прочетете цялата информация.
В тази статия ще разгледаме всичко за чл.97а от ЗДДС, защо е необходима и каква е разликата между нея и “стандартната” регистрация по ДДС (в повечето случаи чл. 96, ал. 1 от ЗДДС или чл. 100, ал. 1 от ЗДДС)
Чл. 97а от ЗДДС е законодателен акт, който позволява на доставчици на електронни услуги и дистанционни продажби на стоки (онлайн магазини), осъществявани от лица, които не са регистрирани по ЗДДС в България и са с годишен оборот под 100 000 лв., да се регистрират по ДДС доброволно за да имат възможност да търгуват (купуват) с чуждестранни фирми (извън и от Европейския съюз).
Същата регистрация по чл. 97а важи и за търговците, които желаят да продават стоките си извън границите на страната ни - за Европейския съюз начисляване на данък добавена стойност в размер на 20% и за извън ЕС - 0%.
В тази статия ще разгледаме всичко за чл.97а от ЗДДС, защо е необходима и каква е разликата между нея и “нормалната” регистрация по ДДС.
Какво е чл. 97а от ЗДДС и какво обхваща
Член 97а от Закона за Данъка върху Добавената стойност (ЗДДС) позволява на фирми с годишен оборот под 100 000 лева, да се регистрират за ДДС само за целите на покупката на онлайн услуги от чуждестранни доставчици, като Google, Facebook, Amazon и другите упоменати по-горе компании.
Това означава, че тези фирми не трябва да се регистрират за ДДС в “нормалния“ режим, когато годишния оборот на фирмата не надвишава 100 000 лева. Тук идва на помощ и специалната регистрация по чл. 97а за плащане на ДДС при покупка на онлайн услуги, което в последствие да се приспадне.
Актуален към 2023 - Цитат от Закон за ДДС публикуван на 29.12.2022 г.
Задължение за регистрация при доставки на услуги, данъкът за които е изискуем от получателя (Ново загл. - ДВ, бр. 95 от 2009 г., в сила от 01.01.2010 г.)
Чл. 97а. (Нов - ДВ, бр. 95 от 2009 г., в сила от 01.01.2010 г.)
(1) На регистрация по този закон подлежи всяко данъчно задължено лице по чл. 3, ал. 1, 5 и 6, което получава услуги с място на изпълнение на територията на страната, които са облагаеми и за които данъкът е изискуем от получателя по чл. 82, ал. 2.
(2) (Доп. - ДВ, бр. 102 от 2022 г., в сила от 01.01.2023 г.) На регистрация по закона подлежи всяко данъчно задължено лице по чл. 3, ал. 1, 5 и 6, установено на територията на страната, което предоставя услуги по чл. 21, ал. 2 с място на изпълнение на територията на друга държава членка, за които се дължи данък по доставката от получателя - данъчно задължено лице или данъчно незадължено юридическо лице, регистрирано за целите на ДДС в тази държава членка.
(3) Данъчно задължено лице, регистрирано на основание ал. 1, се смята за регистрирано и по ал. 2 и обратното.
(4) За лицата по ал. 1 и 2 възниква задължение за подаване на заявление за регистрация по този закон не по-късно от 7 дни преди датата, на която данъкът за доставката става изискуем (авансово плащане или данъчно събитие), като данъчната основа на получената услуга подлежи на облагане с данък.
(5) (Изм. - ДВ, бр. 104 от 2020 г., в сила от 01.07.2021 г.) Лице, което е регистрирано на основание на този член и за което възникнат основания за задължителна регистрация по чл. 96, 97 и 99 или за регистрация по избор по чл. 100, ал. 1 и 2, се регистрира по реда и в сроковете за задължителна регистрация или регистрация по избор.
Задължение за регистрация на данъчно задължени лица, които не са установени на територията на страната при доставки на далекосъобщителни услуги, услуги за радио- и телевизионно излъчване или услуги, извършвани по електронен път, с място на изпълнение на територията на страната (Загл. изм. - ДВ, бр. 98 от 2018 г., в сила от 01.01.2019 г.)
Сравнение с “нормалната” регистрация по ЗДДС по чл.96 или чл.100 от ЗДДС
Регистрацията на фирма по чл. 97а от ЗДДС се изисква, когато фирма/търговец извършва услуга към Европейския съюз или получава услуга/услуги от страни от, или извън Европейския съюз (например комисионни).
- Когато фирмата извършва услуги с български фирми, дружества, компании - НЕ се начислява ДДС в своята фактура и съответно плаща за начислено, без възможност от приспадане;
- Когато фирмата извършва услуга/и с чуждестранни фирми - получената фактура е БЕЗ начислен данък, но е дължим. Услугата е предмет на облагаема доставка и следва да бъде начислено ДДС по реда на чл.86, ал.1 от ЗДДС, като се издава протокол на основание чл.117, ал.1, т.1 от ЗДДС. Счетоводителят или счетоводната къща на фирмата входира протокола в дневник продажби и по този начин е задължена да внесе ДДС. Ако фирмата получател на тези рекламни услуги ще ги използва за извършване на облагаеми доставки, на основание чл.69, ал.1, т.3 от ЗДДС за същата ще възникне право на приспадане на данъчен кредит. В този случай издаденият по чл.117 от ЗДДС протокол за начислен данък следва да се отрази в дневника за продажби на дружеството за данъчния период, през който е издаден документа или в един от следващите 12 данъчни периода (месеца). По този начин, ако няма други доставки през отчетния период и се отразят издадения протокол по чл.117 от ЗДДС в двата дневника не би трябвало да възникне задължение за реално внасяне на ДДС.
Пример:
Ако фактурата е издадена от Facebook за 100 долара без включен ДДС, то следва да изчислите ДДС въз основа на ставката в България, която е 20%.
За целта, умножете сумата от 100 долара по курса на валутната борса на Междубанковия валутен пазар към момента на плащането и след това умножете получената сума по 0.20 (или 20%).
Ако сте регистриран по чл. 97а от ЗДДС, можете да приспаднете получения данъчен кредит при внасянето на ДДС за периода, в който сте получили услугата.
За да направите това, следва да запишете фактурата в регистъра на данъчни кредити и да използвате този кредит при внасянето на ДДС за периода.
Например, ако курсът на долара е 1,75 лева, то сумата от 100 долара е равна на 175 лева. След това трябва да умножите 175 лева по 0,20 (или 20%), за да получите сумата от 35 лева, която е ДДС-то, което следва да платите.
След като запишете фактурата в регистъра на данъчни кредити, можете да използвате тези 35 лева за внасянето на ДДС за периода, в който сте получили услугата от Facebook.
Ако Вие сте регистриран по чл. 97а на ЗДДС и имате право на приспадане на данъчен кредит, то следващият път когато платите за услуга на Facebook, ще платите само 120 лв. (100 лв. + 20% ДДС), защото ще можете да приспаднете данъчния кредит от 20 лв. от предходния платеж.
Така ще имате задължение да внесете само 15 лв. като ДДС. Обърнете внимание, че ако имате и други входящи фактури, по които можете да приспаднете данъчен кредит, трябва да ги включите в сметката и да ги отразите правилно.
Регистрацията по чл.97а от ЗДДС е доброволна регистрация, която позволява на платците на ДДС да регистрират само тези доставки на услуги, които са получили от чуждестранни доставчици, като Google, Facebook и др.
При нормалната регистрация по ДДС, платците трябва да регистрират всички доставки на стоки и услуги, включително тези, получени от български доставчици.
Основната разлика между двата видове регистрации е, че при регистрацията по чл.97а от ЗДДС, платецът на ДДС може да приспадне ДДС-то само от фактури, свързани с доставки на услуги от чуждестранни доставчици - като фактура от Google, Facebook и друга подобна мрежа.
Според ЗДДС, лицата, регистрирани по чл. 97а, следва да декларират и плащат ДДС на месечна база, без значение от обема на предоставените услуги.
Те са длъжни да подават месечни декларации по ДДС до 14-тия ден на месеца, следващ месеца, за който се отнасят декларацията и плащането.
Процес на регистрация по чл.97а от ЗДДС
За да се регистрирате по чл.97а от ЗДДС добавяме актуална информация за подаване на заявление за регистрация по ЗДДС:
► По електронен път, чрез електронната услуга на НАП, която е достъпна с квалифициран електронен подпис/КЕП/ в електронния портал на Национална агенция за приходите /НАП/
► В компетентната ТД/Офис на НАП на лицето.
► През Агенция по вписванията при първоначална регистрация на търговец – само за доброволна регистрация по ЗДДС.
За да сте сигурни в актуалността на информацията към момента на подготвяне на регистрацията е най-добре да се свържете директно с Националната Агенция по Приходите (НАП) за упътване и получаване на актуална информация.
Регистрацията по чл. 97а се извършва от счетоводител, счетоводна къща, не от адвокатска кантора. Предоставената информация в статията е с информативен характер и не цели заместването и професионална консултация със счетоводител или счетоводна фирма, или със служител на НАП
- Необходими документи за регистрация по чл. 97а от ЗДДС - за да подадете заявление за регистрация по чл. 97а от ЗДДС, трябва да подготвите необходимите документи - Информация без необходимост от копие за идентификационен номер на данъчен задължения (ЕИК), свидетелство за регистрация на фирмата, както и информация за банковата сметка (IBAN) и лични данни на юридическите лица на фирмата;
- Попълване на Приложение №1 към чл. 74, ал.1 от коя се избира желаната регистрация по съответния член ( https://nra.bg/wps/portal/nra/uslugi/zayavlenie-za-registratsiya )
- След успешно получено Приложение служител на НАП ще се свърже с лице/лицата на посочения имейл или телефон в заявлението.
- В съобщението до упълномощеното лице ще бъде изпратена цялата детайлна информация за необходимите справки и документи, които ще трябва да се подготвят и изпратят в отговор (включва банкови извлечения, данни на фирма и др. финансови и лични данни) в посочения срок за подаването им.
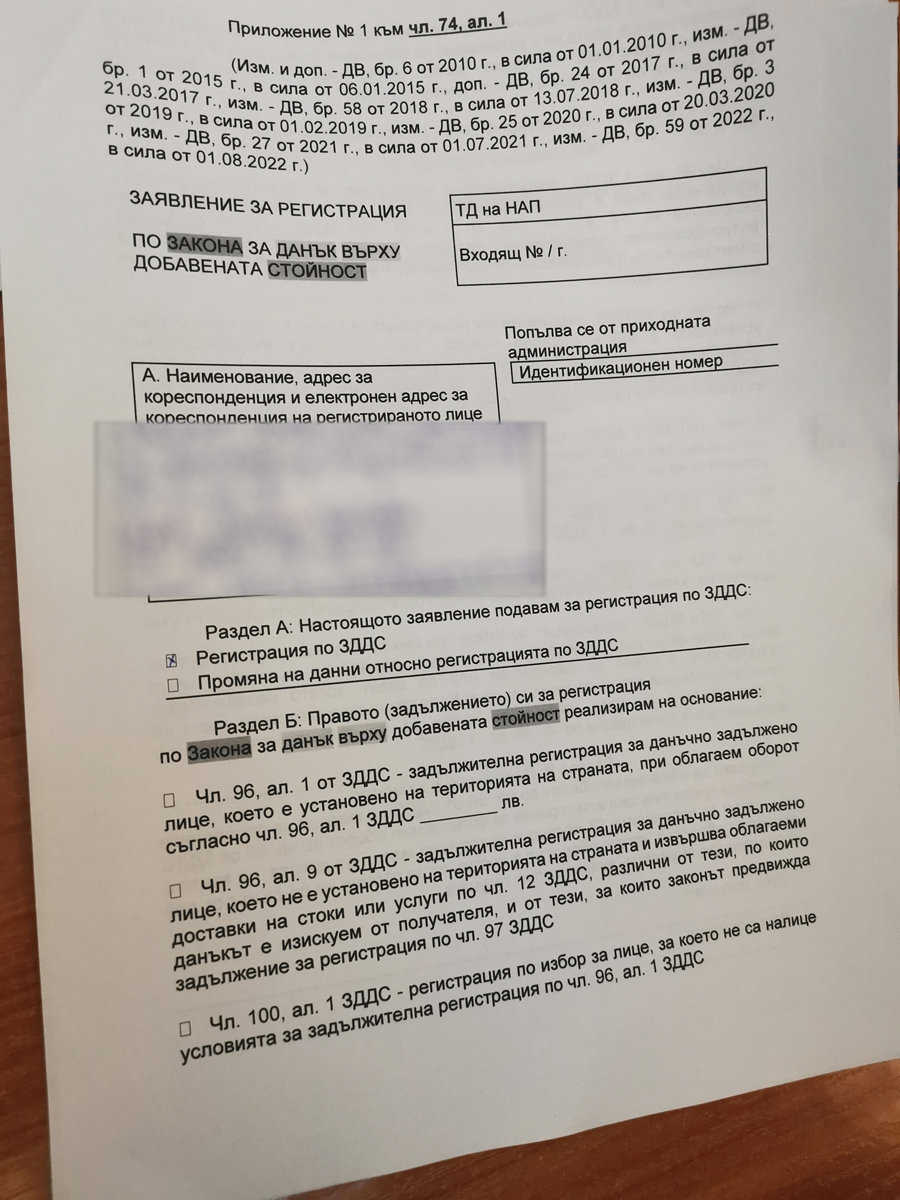

Повече информация за подаване на заявление за регистрация по ЗДДС от НАП - Услуги (nra.bg)
След подаване на декларация и контакт със служител на НАП: Регистрацията по чл. 97а от ЗДДС е специална регистрация и срока за представянето на документите, извършването на проверката, издаването и връчването се извършва в 3 – дневен срок
Дължими такси: НАП не изисква такси при издаването и приемането на заявление за регистрация по ЗДДС/Съгласно разпоредбите на чл.3, ал.3 от ЗНАП/
Често задавани въпроси за чл. 97а от ЗДДС
Реални въпрос и и отговори на търговци - прочетете най-често задаваните въпроси.
Мога ли да осчетоводявам фактура от Фейсбук като разход на фирмата не по ДДС?
Не, регистрацията по чл. 97а е задължителна преди извършването на плащане към Facebook. В противен случай при подаване на заявление и справка на банкови извлечения ще бъде наложена санкция в размер от 500 лв. до 5000 лв.
Мога ли да рекламирам във Facebook през лична сметка
При реклама като физическо лице ще бъде начислено автоматично ДДС от съответната платформа, както и алгоритмите, които действат вероятно ще засекат активността като “търговска дейност”. Следователно Ad Account-а или начина по който се разплаща рекламата ще бъде блокиран. Според ЗДДС, не е нужна регистрация, единствено ако не сте данъчно задължено лице, тоест ако не се развива търговска или сходна дейност. Ако се рекламира лична публикация, а не “фирмена” и не се развива търговска дейност. Ако рекламата се осъществява за лични цели - Facebook ще начислят ДДС и ще го внесат вместо физическото лице. От тук следва вероятно и бан за домейна и невъзможност от рекламиране през този канал за в бъдеще.
Кога няма смисъл да се регистрирам по чл. 97?
Резултата от регистрацията по чл. 97 са неоправдани разходи за управление на ДДС фирма - ако сумите за реклами са под 600-700 лв. на месец. Опитвайките се да се “спести” от ДДС за рекламата всъщност се увеличава таксата за счетоводството. Ако сумата е по-голям разход отколкото за управлението на месечно счетоводство за фирма по ДДС, би било оправдано и съответно ще понижи общите разходи. В противен случай би било хубаво да се обърне фирмата към дигитална агенция за маркетинг и реклама.
Използване на данъчен кредит от ДДС-то внесено за фейсбук и Гугъл реклами?
Два различни случая - по чл. 97 на ЗДДС, ако фирмата е достигнала облагаем оборот от 100 000 лв. за дванадесет последователни месеца, и ако е регистрирана по това основание, то може да ползва данъчен кредит при получаване на услуги от Facebook и Google. В този случай, фирмата е задължена да самоначислява ДДС и да внася самоначисления данъчен кредит в бюджета. Ако фирмата достигне облагаем оборот от 100 000 лв. за дванадесет последователни месеца, тя вече е задължена да се регистрира по ЗДДС поради достигане на облагаем оборот (чл. 96 от ЗДДС). От дата, в която фирмата се регистрира по това основание, тя си самоначислява данъчния кредит (посредством протокол по чл. 117) и го включва в дневника за покупки и дневника за продажби, без да го внася в държавния бюджет. Объркването на фирмата може да се дължи на факта, че има две различни основания за регистрация по ЗДДС и не е ясно, коя от тях е приложима в конкретния случай. Ако фирмата е регистрирана по чл. 97 а от ЗДДС и има ДДС за внасяне в размер на 500 лв., като осчетоводи фактурите от Facebook и Google, тогава тя ще внесе 500 лв. ДДС в държавния бюджет, защото данъчният кредит, който си самоначислява посредством протокол по чл. 117, влиза в дневника за покупките и дневника за продажбите. Фирмата може да използва самоначисления данъчен кредит при получаване на услуги от Facebook и Google само ако е достигнала облагаем оборот от 100 000 лв. за дванадесет последователни месеца и е регистрирана по това основание.
В заключение за чл. 97а
Въпреки детайлната и обобщителна информация, за по-подробна информация и консултация е препоръчително да се обърнете към своя счетоводител или счетоводна къща или служители на НАП. Те ще могат да ви дадат специфична информация и да ви консултират по всички въпроси, свързани с регистрацията по чл. 97а от ЗДДС.
Информацията от настоящата статия е актуална към 13.04.2023 г.
Полезни връзки свързани с темата
https://europa.eu/youreurope/business/taxation/vat/cross-border-vat/index_en.htm - Трансгранично ДДС
ДДС: информация относно общите правила, ставките и освобождаванията от данък, регистриране по ДДС и заплащане на данъка, възстановяване на заплатен данък
https://europa.eu/youreurope/business/selling-in-eu/selling-goods-services/provide-services-abroad/index_en.htm - Предоставяне на услуги в чужбина
https://kik-info.com/forum/index.php?topic=18716.0 - Фактури от Google и Facebook
https://kik-info.com/forum/index.php?topic=26428.0 - Фактури от Фейсбук за нерегистрирана фирма по ЗДДС
https://taxation-customs.ec.europa.eu/where-tax_en - ЗДДС на 28 държави от ЕС (VAT Directive)
https://www.globalvatcompliance.com/digital-services-vat/ - ДДС ставки и прагове за чуждестранни доставчици на цифрови услуги по целия свят
https://ec.europa.eu/commission/presscorner/detail/bg/IP_15_5719 - Модернизиране на ДДС за трансгранична електронна търговия
https://ec.europa.eu/taxation_customs/vies/ - Официален уеб сайт за проверка за валиден по ДДС през VIES
https://kik-info.com/danatsi/proverka-na-dds-nomer-v-vies.php - Проверка на ДДС номер във VIES
| ✅ Срокове: | От 7 дни до 30 дни |
| ⏩ Скорост: | Зареждане под 3 секунди |
| ✅ Дизайн: | Подходящ за проекта |
| ⏩ Оптимизация: | SEO On-Page |
| ✅ Консултация: | Безплатна |
От всички отзиви от клиенти за изработка на онлайн магазин - услугата има среден рейтинг 5 / 5  базирани от мненията на 22 клиента.